- ISIN: CA85512H1047
- WKN: A416ME
- CSE: STCU
14.600 USD pro Tonne: Kupfermarkt stößt auf Zollmauer – und das 15.000-Meter-Bohrprogramm von Star Copper im Goldenen Dreieck gewinnt plötzlich erheblich an Bedeutung
Kupfer wird derzeit zu Preisen gehandelt, die noch vor einem Jahr niemand für möglich gehalten hätte. Die Gründe dafür sind vielfältig: zollbedingte Hamsterkäufe in den USA, ein Wettlauf um Lagerbestände zwischen Washington und Peking und eine Versorgungskrise in Chile, die den weltweit größten Produzenten ins Wanken bringt. Inmitten dieses Geschehens treibt Star Copper Corp. (WKN: A416ME | CSE: STCU) seine Bohrungen im rohstoffreichen Goldenen Dreieck von British Columbia voran – hin auf einen möglicherweise entscheidenden Durchbruch für das Unternehmen. Erfahren Sie mehr über den Hintergrund – und die Zahlen – im Detail.
Das müssen Sie wissen
- Der Kupferpreis hat jüngst ein Rekordhoch erreicht – 14.694 USD pro Tonne an der Londoner Metallbörse, der Spotpreis liegt bei knapp 6,73 USD pro Pfund, dies entspricht einem Anstieg von etwa 50 % gegenüber dem Vorjahr. Auslöser hierfür sind die Hamsterkäufe aufgrund der US-Zölle sowie eine Versorgungskrise in Chile. 1,31,32
- Ein dauerhaftes, jahrelanges Defizit bahnt sich an – laut Branchenberichten unter Berufung auf S&P Global wird in den nächsten drei Jahrzehnten etwa 115 % mehr Kupfer benötigt, als in der gesamten bisherigen Menschheitsgeschichte abgebaut wurde6
- Halbzeit bei Star Copper Corp. WKN: A416ME | CSE: STCUDas Unternehmen befindet sich mitten in einem voll finanzierten, 15.000 Meter umfassenden Bohrprogramm im Goldenen Dreieck von British Columbia, das auf sechs Zielgebiete ausgerichtet ist – die Laborergebnisse der ersten vier Bohrungen des Jahres 2026 stehen derzeit noch aus. 16,19,23
Am 8. September 2026 verzeichnete die Aktie von Freeport-McMoRan einen Tagesgewinn von 7,2 % – was einem Zuwachs des Marktwerts von nahezu 5,6 Mrd. USD entspricht. Hier geht es nicht um eine Hype-Aktie – diese Entwicklung beschreibt vielmehr, was geschieht, wenn das weltweit wichtigste Industriemetall still und leise einen Preisrekord bricht, den bislang kaum jemand bemerkt hat. An jenem Morgen notierte Kupfer an der Londoner Metallbörse bei 14.694 USD pro Tonne und kletterte damit knapp über den bisherigen Rekord, der im Januar aufgestellt worden war. Die Spotpreise liegen derzeit bei etwa 6,73 USD pro Pfund – eine Steigerung von rund 50 % im Vergleich zum Vorjahr. 1,32
Alles beginnt mit den Zöllen. Seit Monaten liefern sich Händler ein Wettrennen gegen die Zeit, um die US-Lagerhäuser mit Kupfer zu füllen, bevor die angekündigten Importzölle greifen: Berichten zufolge sollen diese ab Januar 2027 bei 15 % liegen und im Folgejahr auf 30 % steigen. Durch diesen Ansturm sind Amerikas Lager inzwischen prall gefüllt: Die COMEX-Bestände sind auf den Rekordwert von 675.185 Tonnen angewachsen und vergrößerten sich damit den 46. Tag in Folge. Das Analyseunternehmen CRU hatte für das Jahr 2026 einen komfortablen weltweiten Überschuss von 639.000 Tonnen prognostiziert. Inzwischen bezeichnet das Unternehmen den Markt als „bestenfalls ausgeglichen“ – und warnt, dass bei anhaltendem Tempo der US-Importe „realistisch betrachtet ein Defizitmarkt droht“. 31
Big Shortfall in Copper Supply
Predicted to Open Up From 2027
mn tonnes
Hinter den Schlagzeilen zum Thema Zölle vollzieht sich eine längerfristige Entwicklung, die sich bereits seit Anfang 2026 abzeichnet – und seitdem nicht nachgelassen hat. Zwei Staaten betrachten Kupfer mittlerweile als strategischen Rohstoff und nicht mehr lediglich als gewöhnliche Handelsware. Mit dem im Februar gestarteten „Project Vault“ haben die USA eine 12-Milliarden-Dollar-Reserve für kritische Rohstoffe geschaffen, gespeist durch einen Kredit der Export-Import Bank und Privatkapital. Die Aufnahme von Kupfer in die Liste kritischer Metalle hat Washington zudem bereits dazu veranlasst, direkte Beteiligungen an mehreren nordamerikanischen Bergbauunternehmen zu erwerben. 2 China reagierte innerhalb weniger Monate – ein neues Gesetz über mineralische Rohstoffe schreibt nun vor, dass staatliche Reserven mindestens fünf Jahre lang gehalten werden müssen, und gleichzeitig setzt sich der Metallverband des Landes öffentlich für noch größere Kupfervorräte ein. Als Peking im Februar erstmals Andeutungen zu diesem Vorhaben machte, stiegen die Kupferpreise in Shanghai innerhalb eines einzigen Handelstages um 3,5%.3,4,5 Meldungen über staatliche Bevorratungen in Washington oder Peking sorgen nicht mehr nur für punktuelle Marktschocks, sondern sind zu einer festen Komponente des alltäglichen Kupferhandels avanciert.
„In den nächsten 30 Jahren werden wir etwa 115 % mehr Kupfer benötigen, als bisher in der gesamten Menschheitsgeschichte abgebaut wurde.“
– S&P Global, gemäß aktuellen Marktberichten über das globale Kupferdefizit 6
Die Bergbau-Legende Robert Friedland veranschaulicht das gleiche Problem auf andere Weise: Seit den Anfängen der Menschheit wurden rund 700 Mio. Tonnen Kupfer gefördert. Allein zur Abdeckung eines moderaten weltweiten Wirtschaftswachstums müssen wir in den kommenden zwei Jahrzehnten voraussichtlich fast genau so viel – über 700 Mio. Tonnen zusätzlich – abbauen. 6,7 Unterdessen sinkt die Produktivität der bereits in Betrieb befindlichen Bergwerke. Die Erzgehalte in den weltweit größten Lagerstätten sind von rund 1,5 % vor einer Generation auf gegenwärtig rund 0,6 % eingebrochen. Gleichzeitig sind die Förderkosten um rund 12 % gestiegen, und Genehmigungsverfahren dauern länger als je zuvor.9
Projected Global Copper Deficit
million tonnes
Drei Nachfragefaktoren gewinnen weiterhin an Fahrt
Auf der Nachfrageseite war im Jahr 2026 keinerlei Verlangsamung zu verzeichnen – die Bereiche KI-Infrastruktur, E-Mobilität und Ausbau des Stromnetzes lasten weiterhin schwer auf einer Angebotsseite, die nicht schnell genug reagieren kann.
KI und Rechenzentren
JPMorgan prognostiziert allein für das laufende Jahr einen Kupferbedarf von 475.000 Tonnen durch Rechenzentren. Grund hierfür ist der Infrastrukturausbau für Energieverteilung, Kühlung und Backup, der durch die steigenden Rechenlasten für KI-Training und Inferenz erforderlich wird. 10,30
Elektromobilität
Elektrofahrzeuge benötigen nach wie vor etwa viermal so viel Kupfer wie ein vergleichbares Fahrzeug mit Verbrennungsmotor – ungefähr 83 kg pro Fahrzeug. Bei einer prognostizierten Zahl von weltweit 150 Mio. Elektrofahrzeugen bis zum Jahr 2030 bedeutet dies einen zusätzlichen Bedarf von über 12 Mio. Tonnen.11,30
Chinas Netzausbau
Bis 2030 fließen Berichten zufolge satte 574 Mrd. USD in den Ausbau des Stromnetzes, um zehntausende Kilometer neue Höchstspannungsleitungen zu verlegen. Die flächendeckende Einführung von E-Ladestationen im ganzen Land lässt die Nachfrage zusätzlich steigen.12
Die Schwergewichte der Branche reagieren bereits
Genau diese Gemengelage aus Rekordpreisen, einer strukturellen Versorgungslücke und dem derzeitigen weltweiten Wettlauf um das begehrte Metall sorgt dafür, dass jetzt massiv Kapital in jene Unternehmen gespült wird, die auf das nächste große Vorkommen stoßen könnten. Der Kursanstieg von Freeport ist hierfür ein klarer Indikator. Ein weiteres Anzeichen liefert die Rohstoffabteilung der Citigroup: Analyst Tom Mulqueen rechnet bis zum Jahresende mit einen Anstieg des Kupferpreises auf 15.000 USD pro Tonne. Im Best-Case-Szenario hält er sogar 17.000 USD für möglich, sofern der Ausbau von Rechenzentren, die Energiewende oder der Bevorratungsbedarf die aktuellen Prognosen übertreffen. Southern Copper und Teck Resources, zwei der Mitbewerber von Freeport, haben seit Jahresbeginn beide um rund 45 % zugelegt. Und Chile – das Land, in dem mehr Kupfer gefördert wird als irgendwo sonst auf der Welt – hat gerade sein schwächstes zweites Quartal seit 19 Jahren gemeldet. Für das Gesamtjahr wird nun ein Produktionsrückgang von 2,6 % prognostiziert. 32
US-amerikanische Kupfer-ETFs verbuchten im Jahr 2025 Zuflüsse in Höhe von rund 1,2 Mrd. USD – doppelt so viel wie im Vorjahr. Dies ist ein Anzeichen dafür, dass das Interesse der Anleger*innen an einem Investment in Kupfer bereits lange vor den Rekordwerten dieses Monats zugenommen hat.30
Dies führt uns zu einem Kupferunternehmen ganz anderer Art: Star Copper Corp. WKN: A416ME | CSE: STCU. Kein Branchenriese mit Minen, in denen bereits abgebaut wird, sondern ein Junior-Explorer, bei dem die Bohrgeräte noch laufen und der darauf setzt, dass der nächste Analysebericht alles verändern wird.
Das Potenzial einer Entdeckung
Die Geschichte zeigt, welche Hebelwirkung ein bedeutender Rohstofffund auf den Aktienkurs eines Junior-Explorers haben kann.
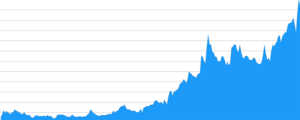
Amarc Resources stieg um 572 % innerhalb eines Jahres, nachdem seine AuRORA‑Entdeckung in British Columbia für Schlagzeilen gesorgt hatte. Aus 1.000 USD wurden somit 6.720 USD.24
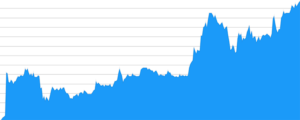
Sterling Metals legte 1.083 % zu, nachdem ein einziges Bohrergebnis einen bedeutenden Kupferabschnitt bestätigte – 262 Meter mit 1,05 % Kupferäquivalent und einem hochgradigen Kern von 19,8 % Kupferäquivalent. Das verwandelte 1.000 USD in 11.830 USD.25
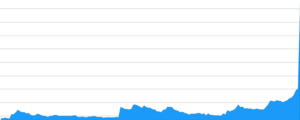
Und King Copper Discovery stieg um 3.075 %, nachdem ein historischer Bohrkern in einem peruanischen Porphyrvorkommen hochgradiges Kupfer offenbarte – zu einem Zeitpunkt, an dem jeder Kupfer braucht. Das vervielfachte 1.000 USD zu 31.750 USD.26
Hier kommt Star Copper ins Spiel
Star Copper Corp. WKN: A416ME | CSE: STCU Das Portfolio von Star Copper umfasst vier Konzessionsgebiete in British Columbia, die sich zu 100 % im Besitz des Unternehmens befinden und deren Herzstück das Vorzeigeprojekt „Star“ bildet – ein 6.829 Hektar großes Areal, das sich in derselben geologischen Formation befindet wie einige der bekanntesten Namen der nordamerikanischen Kupfer- und Goldbranche.16
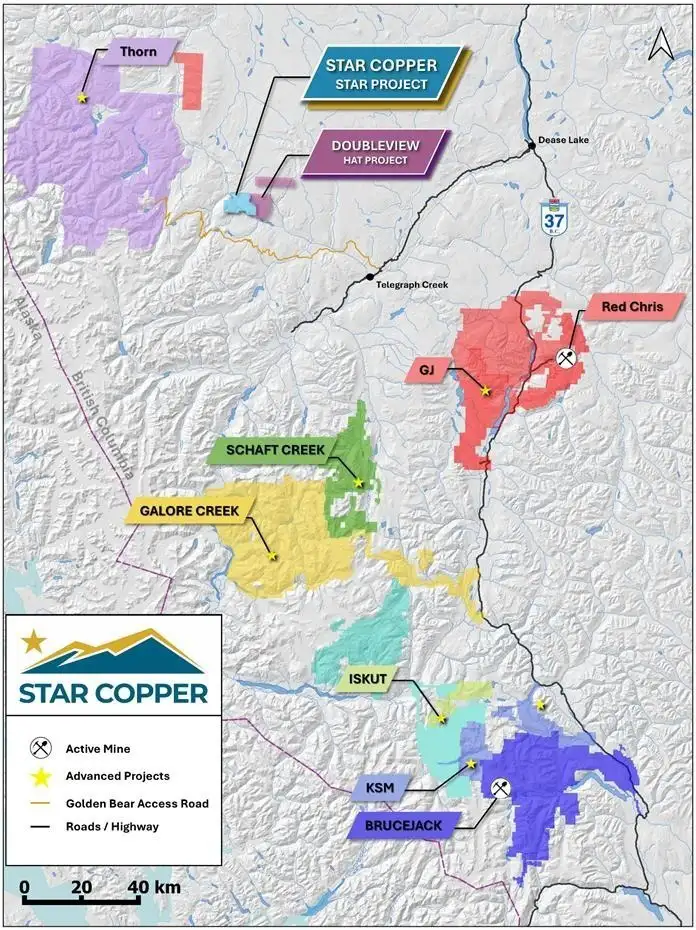
In unmittelbarer Nähe befindet sich Red Chris, mit Vorkommen von geschätzten 5 Mrd. Pfund Kupfer und 7 bis 9 Mio. Unzen Gold. Ebenfalls in direkter Nachbarschaft liegen Galore Creek, Schaft Creek und Brucejack sowie die geschichtsträchtigen Minen Eskay Creek und Snip.
Die Entwicklungen in der Kernzone „Star Main“ des Star-Projekts waren es, die das Interesse der Anleger*innen ursprünglich geweckt hatten. Bohrungen bestätigten einen Übergang in der Tiefe – von einer supergenen Mineralisierung nahe der Oberfläche, bei der das Kupfer durch Verwitterung auf natürliche Weise angereichert wurde, hin zu einer darunter liegenden hypogenen Mineralisierung, also der tiefer liegenden, primären Art. Die meisten bestätigten supergenen Lagerstätten in der Geschichte des Bergbaus haben sich letztendlich zu produzierenden Minen entwickelt, und die Unternehmensleitung hat diesen Übergang als eines der markantesten Merkmale hervorgehoben, die Star Main von einem typischen Porphyr-Ziel in der Frühphase unterscheiden.17 Die Mineralisierung erstreckt sich inzwischen über mehr als 500 Meter und ist weiter offen. Das Unternehmen führt derzeit etwa 100 Meter nordöstlich eines historischen Bohrlochs Erweiterungsbohrungen durch, um festzustellen, wie weit dieses tiefere System tatsächlich reicht.22
„Star Main“ ist nur eines von sechs benannten Zielgebieten des Vorzeigeprojekts, und an zwei davon finden derzeit Bohrungen statt. [16][27] Die zugrunde liegende Hypothese, die in diesem Jahr noch anhand von 3D-Messungen mittels induzierter Polarisation und magnetotellurischer Vermessungen überprüft wird, lautet, dass es sich bei allen sechs um Ausläufer eines einzigen, weitaus größeren, zusammenhängenden Systems handeln könnte und nicht um sechs separate, kleinere Systeme.
Star East
Erste Serie von vier Bohrlöchern abgeschlossen (Juli 2026); über 160 m durchgehende Porphyrmineralisation dokumentiert; Ergebnisse der Probenanalysen stehen noch aus.
Star North
Durchgehende Porphyrmineralisation von über 180 m bestätigt; großes hydrothermales System mit strukturell kontrollierten Brekzien.
Copper Creek
Bis dato das Bohrloch mit der stärksten sichtbaren Mineralisierung – über 200 m mit eingesprengtem und Stockwork-Chalkopyrit; ein Bohrloch wurde über die geplante Tiefe hinaus verlängert.
Star West
Neu priorisiertes Zielgebiet in der Nähe der Basisstation; 2026 wurden dort eine große magnetische Anomalie sowie Bodenproben mit Kupfergehalten im 90. Perzentil identifiziert.
Pyrrhotite Creek
1.800 m x 750 m großer Alterationskorridor entlang einer 1,2 km langen IP-Anomalie; historische Grabenbeprobungen zeigten 130 m mit 0,40 % Kupfer.
Star Main
Hauptfundgebiet; in der Tiefe noch nicht erschlossen; aktive Erweiterungsbohrungen im Rahmen der nordöstlichen hypogenen Verlängerung.
Das Unternehmen ist jedoch nicht nur im Goldenen Dreieck aktiv. Copperline, etwa 120 Kilometer nordöstlich von Smithers gelegen, ist eine vulkanische Red-Bed-Lagerstätte mit Kupfer und Silber, bei der Bohrungen in den 1970er Jahren einst einen Kupfergehalt von 2,94 % über 9,1 Meter ergaben – ein Explorationsprogramm aus dem Jahr 2025 bestätigte dort eine sichtbare Mineralisierung, ein Bohrantrag für 2026 ist bereits eingereicht.28 Quesnel, weiter südlich in der Nähe der Mount-Polley-Mine gelegen, ist das Projekt des Unternehmens, das sich in der frühesten Explorationsphase befindet und bislang am wenigsten untersucht wurde – es wird hier eher der Vollständigkeit halber aufgeführt denn als kurzfristiger Katalysator. 29 Und im Juni vereinbarte Star Copper die Übernahme von zwei weiteren fortgeschrittenen, bereits durch Bohrungen erprobten Konzessionsgebieten – Zymo und Indata – von Eastfield Resources gegen die Ausgabe von 10 Millionen Aktien. Geschäftsführer Darryl Jones bezeichnete dies zum damaligen Zeitpunkt als „einen wegweisenden Schritt“; der Abschlussstatus des Geschäfts ist noch zu bestätigen.21
Die Zahlen hinter der Geschichte
In einer früheren Fassung dieses Berichts wurden ausschließlich die Zahlen zu Star Main ausgewertet: Ausgehend von einer mineralisierten Zone mit einer Ausdehnung von etwa 550 m x 500 m x 100 m in die Tiefe und einem durchschnittlichen Kupferäquivalentgehalt von nahezu 0,8 % könnte diese einzelne Zone mehr als eine Milliarde Pfund an Kupfer enthalten – was zu aktuellen Marktpreisen einem Metallwert von über 6 Mrd. USD entspräche. Dabei werden bei dieser Berechnung lediglich die obersten 100 m eines Systems berücksichtigt, das bereits in Tiefen von mehr als 500 m bestätigt wurde und weiterhin offen ist. Sollte sich die These vom „vernetzten System“ mit sechs Zielgebieten bestätigen, könnte sich dieser Betrag auf 30 Mrd. USD oder mehr für den gesamten Distrikt belaufen. 30
Betrachten Sie diese Angaben als ein Szenario zur Veranschaulichung des angenommenen Erzgehalts und der Kontinuität in der Tiefe – nicht als eine Ressourcen- oder Reservenschätzung gemäß NI 43-101. Star Copper hat nicht nachgewiesen, dass eines seiner Konzessionsgebiete eine Mineralressource von wirtschaftlichem Wert enthält.
Star Copper vs. Neighbouring
Doubleview Market Cap
Approximate market capitalization, CAD
(neighbour)
Ein Team mit nachgewiesener Erfolgsbilanz
Das Team hinter Star Copper kann in seiner bisherigen Erfolgsbilanz auf einen Geschäftsabschluss verweisen, der viele Anleger*innen nachhaltig beeindruckt hat: Die vollständige Übernahme von Alpha Lithium durch Tecpetrol im Dezember 2023 im Rahmen einer reinen Bartransaktion – mit einem Transaktionsvolumen von etwa 313 Mio. USD, was etwa dem 15-Fachen des Unternehmenswerts von Alpha Lithium nur drei Jahre zuvor entspricht.26
Gründungsmitglied des Verwaltungsrats von Alpha Lithium; mit mehr als 15 Jahren Erfahrung auf den Kapitalmärkten.19
vorsitzender
Er leitete Alpha Lithium von der Gründung bis zum Verkauf des Unternehmens.26
Spezialist für Kapitalmarktk-ommunikation; Gründungsmitglied des Verwaltungsrats von Alpha Lithium.
Ehemaliger Explorationsleiter bei Teck Resources; stieß im Mai 2026 zum Team.25
Katalysatoren für den bevorstehenden Wendepunkt
Solide Bilanz zum Jahreswechsel: 4.900 Bohrmeter verteilt auf 14 Bohrlöcher im Jahr 2025; Kapitalzufluss von über 17 Mio. USD durch zwei Privatplatzierungen, Jahresabschluss mit einem Kassenbestand von rund 10 Mio. USD. 18
Startschuss des 15.000-Meter-Programms für 2026: Vier Bohrplätze bei Star East in Betrieb genommen – finanziert durch eine Optionsscheinausübung im Wert von ca. 4,5 Mio. USD, die über 15 Mio. US-Dollar in die Kassen spülte. 19
Bohrung bei Copper Creek verlängert: Ein Bohrloch bei Copper Creek wurde über die geplante Tiefe hinaus verlängert, nachdem eine mineralisierte Struktur nachgewiesen wurde.20
Unterzeichnung der Vereinbarung über Zymo und Indata: Vereinbarung über die Ausgabe von 10 Millionen Aktien an Eastfield Resources im Gegenzug für zwei fortgeschrittene, durch Bohrungen bestätigte Kupfer-Gold-(Molybdän-)Projekte in British Columbia. 21
Zweite Bohranlage in Stellung gebracht: Start der Erweiterungsbohrungen bei Star Main zur Erkundung der nordöstlichen Verlängerung des hypogenen Systems von Bohrloch S-025.22
Erste Serie von vier Bohrlöchern abgeschlossen: 1.054 Bohrmeter verteilt auf die Gebiete Star East, Star North und Copper Creek; Bodenproben werden derzeit bei ACT Labs untersucht – die Analyseergebnisse sind der nächste wichtige Katalysator.23
Warum der Markt genau jetzt hinschaut
-
Ein Wettlauf der Supermächte um Rohstoffe
Eine strategische Bevorratung und die Sicherung der Versorgung mit kritischen Mineralien sind bis weit ins Jahr 2026 hinein sowohl in den USA als auch in China hochaktuelle politische Themen. -
Explorationspotenzial auf Distriktebene
Star Main befindet sich im selben Distrikt wie Red Chris; mit Abschluss der eingeleiteten Transaktion würden zwei weitere, durch Bohrungen erprobte Vorkommen hinzukommen. -
Breite Aufstellung statt Einzelwette
Allein 6 Zielgebiete am Flaggschiff-Standort, zwei Bohranlagen und ein vollständig finanziertes 15.000-Meter-Bohrprogramm, bei dem die Untersuchungsergebnisse aus drei Zonen noch ausstehen. -
Ein Team mit nachgewiesener Erfolgsbilanz
Dasselbe Team, das hinter dem 313-Millionen-Dollar-Verkauf von Alpha Lithium stand und nun von einem ehemaligen Explorationsleiter von Teck Resources unterstützt wird.
Star Copper WKN: A416ME | CSE: STCUerwartet die Laborergebnisse der ersten vier Bohrungen des Jahres 2026, während ein vollständig finanziertes 15.000-Meter-Bohrprogramm im Star-Projekt mit sechs Zielgebieten weiter auf Hochtouren läuft. Die Analyseergebnisse sind der nächste wichtige Katalysator.
Star Copper Corp.
Wir sind im Bereich der Werbung und Promotion von Unternehmen tätig. Alle Inhalte auf unserer Website dienen ausschließlich Informationszwecken und sollten nicht als Angebot oder Aufforderung zum Kauf oder Verkauf von Wertpapieren verstanden werden. Weder die präsentierten Informationen noch jegliche Meinungsäußerungen oder andere hier enthaltene Angelegenheiten stellen direkt oder indirekt eine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Weder der Eigentümer von www.diemarkteheute.com noch seine Mitglieder, leitenden Angestellten, Direktoren, Auftragnehmer oder Mitarbeiter sind lizenzierte Börsenmakler, Kontovertreter, Market Maker, Investmentbanker, Anlageberater, Analysten oder Underwriter. Investitionen in Wertpapiere, einschließlich der Wertpapiere der auf dieser Website vorgestellten oder besprochenen Unternehmen, sind für Personen mit hoher Risikobereitschaft bestimmt. Betrachter sollten sich vor dem Kauf oder Verkauf von Wertpapieren der auf diemarkteheute.com vorgestellten oder besprochenen Unternehmen stets von einem lizenzierten Wertpapierfachmann beraten lassen. Es ist möglich, dass ein Betrachter aufgrund der spekulativen Natur der vorgestellten Unternehmen seine gesamte Investition verliert oder beeinträchtigt sieht. Denken Sie daran, niemals in ein Wertpapier eines auf dieser Website vorgestellten oder besprochenen Unternehmens zu investieren, es sei denn, Sie können sich einen Totalverlust Ihrer Investition leisten. Zudem ist die Investition in Micro-Cap-Wertpapiere hochspekulativ und mit einem äußerst hohen Risikograd verbunden. diemarkteheute.com gibt keine Empfehlung ab, ob die Wertpapiere der auf dieser Website vorgestellten oder besprochenen Unternehmen von Betrachtern, die durch unsere Website diemarkteheute.com von den vorgestellten Unternehmen erfahren, gekauft, verkauft oder gehalten werden sollten. diemarkteheute.com wurde von einem nicht verbundenen Dritten beauftragt, für einen begrenzten Zeitraum Werbe- und Promotionsdienstleistungen für das Unternehmen zu erbringen, das wir auf dieser Website vorstellen oder besprechen, und hat im Gegenzug für diese Dienstleistungen eine Barvergütung von diesem Dritten erhalten.
Die Exploration und Erschließung von Mineralien sind hochspekulativ und durch eine Reihe signifikanter inhärenter Risiken gekennzeichnet, die dazu führen können, dass Projekte aus kommerziellen, technischen, politischen, regulatorischen oder finanziellen Gründen nicht erfolgreich entwickelt werden können, oder, falls erfolgreich entwickelt, aus einem der vorgenannten Gründe möglicherweise über ihre Lebensdauer nicht wirtschaftlich rentabel bleiben. Es gibt keine Garantie dafür, dass Star Copper Corp. erfolgreich sein wird, eine Rendite für die Investitionen der Aktionäre zu erzielen, und die Erfolgswahrscheinlichkeit muss im Lichte des [frühen] Betriebsstadiums betrachtet werden.
Die Fähigkeit von Star Copper, Mineralressourcen in ausreichender Menge und Qualität zu identifizieren, um Erschließungsaktivitäten zu rechtfertigen und/oder seine Fähigkeit, Erschließungsarbeiten zu beginnen und abzuschließen und/oder den kommerziellen Produktionsbetrieb bei einem seiner Projekte aufzunehmen und/oder aufrechtzuerhalten, wird von zahlreichen Faktoren abhängen, von denen viele außerhalb seiner Kontrolle liegen, einschließlich des Explorationserfolgs, der Beschaffung von Finanzmitteln für alle Phasen der Exploration, Erschließung und des kommerziellen Bergbaus, der Angemessenheit der Infrastruktur, der geologischen Eigenschaften, der metallurgischen Eigenschaften jeder Lagerstätte, der Verfügbarkeit von Verarbeitungstechnologie und -kapazität, der Verfügbarkeit von Lagerkapazität, des Angebots und der Nachfrage nach Gold und anderen Mineralien, der Verfügbarkeit von Ausrüstung und Einrichtungen, die für den Beginn und Abschluss der Erschließung erforderlich sind, der Kosten für Verbrauchsmaterialien sowie Bergbau- und Verarbeitungsausrüstung, technologischer und technischer Probleme, Unfälle oder Sabotage- oder Terrorakte, ziviler Unruhen und Proteste, Währungsschwankungen, Änderungen der Vorschriften, der Verfügbarkeit von Wasser, der Verfügbarkeit und Produktivität qualifizierter Arbeitskräfte, des Erhalts notwendiger Zustimmungen, Genehmigungen und Lizenzen (einschließlich Bergbaulizenzen) sowie politischer Faktoren, einschließlich unerwarteter Änderungen in Regierungen oder Regierungspolitik gegenüber Explorations-, Erschließungs- und kommerziellen Bergbauaktivitäten.
Darüber hinaus könnten Kostenüberschreitungen oder unerwartete Änderungen der Rohstoffpreise bei zukünftigen Erschließungen die Projekte unwirtschaftlich machen, selbst wenn sie zuvor in Machbarkeitsstudien als wirtschaftlich eingestuft wurden. Dementsprechend besteht ungeachtet der positiven Ergebnisse einer oder mehrerer Machbarkeitsstudien zu den Projekten das Risiko, dass Star Copper Corp. nicht in der Lage wäre, die Erschließung abzuschließen und den kommerziellen Bergbaubetrieb bei einer oder mehreren der Minerallagerstätten aufzunehmen, was erhebliche nachteilige Auswirkungen auf ihr Geschäft, ihre Finanzlage, ihre Betriebsergebnisse und ihre Aussichten hätte.
Für einen umfassenderen Überblick über die Risiken im Zusammenhang mit Star Coppers Geschäft lesen Sie bitte Star Coppers kontinuierliche Offenlegungsdokumente, die jeweils unter dem Profil des Unternehmens auf www.sedarplus.ca eingereicht wurden.
BEZAHLTE WERBUNG. Diese Mitteilung ist eine bezahlte Werbung und keine Empfehlung zum Kauf oder Verkauf von Wertpapieren. Upswitch Media Corp. und ihre Eigentümer, Manager, Mitarbeiter und Bevollmächtigten (zusammen ‚Upswitch Media Corp‘) haben für Star Copper Corp. (das ‚Unternehmen‘) Vier Millionen achthundertfünfzigtausend kanadische Dollar (CAD$4.850.000) zuzüglich anfallender Steuern für eine laufende Marketingkampagne erhalten und nehmen diesen Artikel unter anderem auf. Diese Vergütung stellt einen erheblichen Konflikt mit unserer Fähigkeit zur Unparteilichkeit dar. Diese Mitteilung dient ausschließlich Unterhaltungszwecken. Investieren Sie niemals ausschließlich auf der Grundlage unserer Kommunikation.
AKTIENBESITZ. Der Eigentümer von Upswitch Media Corp. könnte Aktien dieses Emittenten zu seinem eigenen Profit kaufen und verkaufen. Aus diesem Grund betonen wir, dass Sie umfangreiche Due-Diligence-Prüfungen durchführen und den Rat Ihres Finanzberaters oder eines registrierten Wertpapierhändlers einholen sollten, bevor Sie in Wertpapiere investieren. Diese Beziehung und die von uns zu erhaltende Vergütung stellen einen wesentlichen Interessenkonflikt in Bezug auf unsere Fähigkeit zur Unparteilichkeit dar.
Fragen bezüglich dieser Website können an info@themarketstoday.com gerichtet werden. Ein Teil des Inhalts auf dieser Website enthält zukunftsgerichtete Informationen im Sinne von Abschnitt 27A des Securities Act von 1993 und Abschnitt 21E des Securities Exchange Act von 1934, einschließlich Aussagen über das erwartete kontinuierliche Wachstum eines Unternehmens und den Wert seiner Wertpapiere. In Übereinstimmung mit den Safe-Harbor-Bestimmungen des Private Securities Litigation Reform Act von 1995 wird hiermit darauf hingewiesen, dass Aussagen in diesem Dokument, die in die Zukunft gerichtet sind und alles außer historischen Informationen beinhalten, Risiken und Unsicherheiten bergen, die die tatsächlichen Betriebsergebnisse eines Unternehmens beeinflussen können. Die tatsächliche Leistung eines Unternehmens kann erheblich von den in zukunftsgerichteten Aussagen oder Ankündigungen, die auf dieser Website oder den darin enthaltenen Websites erwähnt werden, beschriebenen abweichen. Faktoren, die berücksichtigt werden sollten und die dazu führen könnten, dass die tatsächlichen Ergebnisse abweichen, umfassen: die Größe und das Wachstum des Marktes für die Produkte des Unternehmens; die Fähigkeit des Unternehmens, seinen Kapitalbedarf kurz- und langfristig zu decken; Preisdruck; unvorhergesehene und/oder unerwartete Umstände bei Ereignissen; etc. und die Risikofaktoren und anderen Faktoren, die in den Einreichungen des Unternehmens bei der Securities and Exchange Commission aufgeführt sind. Die vergangene Performance eines Unternehmens garantiert jedoch keine zukünftigen Ergebnisse. Im Allgemeinen stammen die Informationen über ein auf dieser Website vorgestelltes oder diskutiertes Unternehmen aus öffentlichen Quellen. diemarkteheute.com gibt keine Zusicherungen, Garantien oder Gewährleistungen hinsichtlich der Richtigkeit oder Vollständigkeit der bereitgestellten oder diskutierten Informationen. Betrachter sollten sich nicht ausschließlich auf die Informationen verlassen, die sie über unsere Website oder in Mitteilungen erhalten, die von unserer Website stammen. Betrachter sollten die von uns bereitgestellten Informationen über die vorgestellten Unternehmen als Ausgangspunkt für zusätzliche unabhängige Recherchen über die vorgestellten oder diskutierten Unternehmen nutzen, um sich eine eigene Meinung über eine Investition in die Wertpapiere dieser Unternehmen zu bilden. Tatsachenfeststellungen oder Ähnliches, die von den vorgestellten Unternehmen gemacht werden, gelten zum angegebenen Datum und können ohne vorherige Ankündigung geändert werden, und diemarkteheute.com ist nicht verpflichtet, die bereitgestellten Informationen zu aktualisieren. diemarkteheute.com, seine Eigentümer, leitenden Angestellten, Direktoren, Auftragnehmer und Mitarbeiter sind nicht verantwortlich für Fehler und Auslassungen. Von Zeit zu Zeit wird bestimmter Inhalt auf dieser Website von unseren Mitarbeitern oder Dritten geschrieben und veröffentlicht. Zusätzlich zu Informationen über unsere vorgestellten Unternehmen enthält unsere Website von Zeit zu Zeit Symbole von Unternehmen und/oder Nachrichtenfeeds über Unternehmen, die nicht von uns vorgestellt werden, sondern lediglich bestimmte Aktivitäten im Micro-Cap- oder Penny-Stock-Markt illustrieren, die wir hervorheben. Die Betrachter werden darauf hingewiesen, dass alle Analyseberichte und Nachrichtenfeeds ausschließlich zu Informationszwecken herausgegeben werden. Alle geäußerten Meinungen können sich ohne vorherige Ankündigung ändern. Es ist auch möglich, dass eines oder mehrere der auf dieser Website diskutierten oder vorgestellten Unternehmen bestimmte oder alle Aussagen innerhalb der Website nicht genehmigt haben. diemarkteheute.com ermutigt die Betrachter, die von dieser Website erhaltenen Informationen durch unabhängige Recherchen und anderen professionellen Rat zu ergänzen. Der Inhalt dieser Website basiert auf Quellen, die wir für zuverlässig halten, wird aber von uns nicht garantiert, korrekt zu sein, und erhebt keinen Anspruch darauf, eine vollständige Darstellung oder Zusammenfassung der verfügbaren Daten zu sein. Websites Dritter und andere Informationen Diese Website kann Hyperlinks zu Websites Dritter bereitstellen oder Zugang zu Inhalten Dritter gewähren.
diemarkteheute.com, seine Eigentümer, leitenden Angestellten, Direktoren, Auftragnehmer und Mitarbeiter sind nicht verantwortlich für Fehler und Auslassungen, noch kontrolliert, befürwortet oder garantiert diemarkteheute.com jegliche Inhalte, die auf solchen Websites gefunden werden. diemarkteheute.com kontrolliert, befürwortet oder garantiert keine Inhalte, die auf solchen Websites gefunden werden. Durch den Zugriff, die Ansicht oder die Nutzung der Website oder der von der Website ausgehenden Kommunikation stimmen Sie zu, dass diemarkteheute.com, seine Eigentümer, leitenden Angestellten, Direktoren, Auftragnehmer und Mitarbeiter nicht für Inhalte, zugehörige Links, Ressourcen oder Dienste verantwortlich sind, die mit einer Website Dritter verbunden sind. Sie stimmen ferner zu, dass diemarkteheute.com, seine Eigentümer, leitenden Angestellten, Direktoren, Auftragnehmer und Mitarbeiter nicht für Verluste oder Schäden jeglicher Art haften, die mit Ihrer Nutzung von Inhalten Dritter verbunden sind. Links und Zugang zu diesen Websites werden ausschließlich zu Ihrer Bequemlichkeit bereitgestellt. diemarkteheute.com nutzt Dritte, um Informationen an Abonnenten zu verbreiten.
diemarkteheute.com platziert auch Cookies auf Ihrem Computer, um Drittanbieter-Werbung zu ermöglichen, Ihre IP-Adresse erneut anzusprechen. Obwohl wir Vorkehrungen treffen, um zu verhindern, dass andere Zugriff auf unsere Abonnentenliste erhalten, besteht das Risiko, dass unsere Abonnentenliste ohne unser Verschulden in die Hände unbefugter Parteien gelangen könnte und dass Abonnenten Mitteilungen von unbefugten Dritten erhalten. Wir ermutigen Betrachter, vorsichtig zu investieren und die Emittenteninformationen auf den Websites der United States Securities and Exchange Commission (SEC) zu lesen. Die SEC hat eine auf Anleger ausgerichtete Website ins Leben gerufen, um Ihnen zu helfen, klug zu investieren und Betrug zu vermeiden, unter www.investor.gov, und Einreichungen von öffentlichen Unternehmen können unter www.sec.gov und/oder der Financial Industry Regulatory Authority (FINRA) unter www.finra.org eingesehen werden. Darüber hinaus hat FINRA Informationen auf ihrer Website veröffentlicht, wie man vorsichtig investiert, unter www.finra.org/Investors/index.htm. Einkommenshaftungsausschluss: Die hier verwendeten Testimonials und Beispiele sind außergewöhnliche Ergebnisse, die möglicherweise nicht auf den durchschnittlichen Käufer zutreffen. Sie sollen nicht repräsentieren oder garantieren, dass jemand die gleichen oder ähnlichen Ergebnisse durch unseren Service erzielen wird. Die Nutzung unserer Informationen sollte auf Ihrer eigenen Sorgfaltspflicht beruhen, und Sie stimmen zu, dass unser Unternehmen nicht für den Erfolg oder Misserfolg Ihres Unternehmens haftet, der direkt oder indirekt mit der Nutzung unserer Informationen zusammenhängt. Wie bei jedem Geschäft können Ihre Ergebnisse variieren und werden auf Ihrer individuellen Kapazität, Geschäftserfahrung und Expertise basieren. Es gibt keine Garantien bezüglich des Erfolgsgrads, den Sie möglicherweise erfahren werden. Einkommensangaben unserer Kunden sind nur Schätzungen dessen, was sie verdient haben; es gibt keine Garantie, dass Sie diese Einkommensniveaus erreichen werden. Bei der Nutzung unserer Informationen akzeptieren Sie das Risiko, dass diese Verdienst- und Einkommensangaben von Person zu Person unterschiedlich sind. Es gibt keine Gewähr dafür, dass Beispiele vergangener Einkünfte in Zukunft dupliziert werden können. Es gibt unbekannte Risiken im Geschäftsleben und im Internet, die wir nicht vorhersehen können und die die Ergebnisse reduzieren können. Wir können daher Ihre zukünftigen Ergebnisse oder Ihren Erfolg nicht garantieren und sind nicht für Ihre Handlungen verantwortlich.
2 Project Vault structure, capitalization, and equity stakes: Burgex, “Project Vault: America’s $12 Billion Bet on Critical Mineral Security” — burgex.com, May 12, 2026.
3 China’s Mineral Resources Law and state reserve terms: Roic News — roic.ai, May 20, 2026.
4 China’s metals association calling for expanded copper stockpiles: MINING.COM.
5 Shanghai copper price reaction to stockpiling signals: energynews.oedigital.com, February 5, 2026.
6 Global copper deficit forecasts and 115% figure: S&P Global, “Copper supply gap to widen… as electrification accelerates” — spglobal.com.
7 Robert Friedland commentary: Frank Giustra, “Is Copper at the Start of the Next Supercycle?” — frankgiustra.com.
8 Total copper mined in human history (~700M tonnes): USGS — usgs.gov.
9 Declining ore grades, rising costs, permitting timelines: Ahead of the Herd — aheadoftheherd.com.
10 Data-center capacity growth and copper-intensive infrastructure: ABI Research — abiresearch.com.
11 EV copper intensity (~83kg/vehicle, ~4x ICE): Assembly Magazine — assemblymag.com.
12 China’s $574B grid investment, 2026–2030: Reuters, January 15, 2026.
13 Amarc Resources historical gain: Investing News Network — investingnews.com.
14 Sterling Metals historical gain: Yahoo Finance — finance.yahoo.com.
15 King Copper Discovery historical gain: Investing News Network — investingnews.com.
16 Star Project location, geology, and neighbours: Star Copper Corp. — starcopper.com/projects/star-project.
17 Star Main drill highlights and supergene/hypogene characterization: Star Copper Corp. Investor Presentation — starcopper.com/investors/presentation.
18 2025 year-end drill results and cash position: finance.yahoo.com, December 9, 2025.
19 15,000m 2026 program launch and warrant exercise: investingnews.com, June 2, 2026.
20 Copper Creek hole extended beyond planned depth: investingnews.com, June 23, 2026.
21 Zymo & Indata acquisition terms: investingnews.com, June 30, 2026.
22 Step-out drilling at Star Main, second drill rig: investingnews.com, July 7, 2026.
23 First four 2026 drill holes completed: juniorminingnetwork.com, July 21, 2026.
24 Klaus Heppe strategic advisor appointment: theglobeandmail.com, May 20, 2026.
25 Alpha Lithium / Tecpetrol acquisition terms: prnewswire.com, November 2023. The ~$313M figure is an approximate implied total value at the C$1.48/share offer price across fully diluted shares.
26 Star West and Pyrrhotite Creek as distinct targets: Star Copper Corp. — starcopper.com.
27 Copperline property location, geology, and status: starcopper.com/projects/copperline-property.
28 Quesnel property location, geology, and stage: starcopper.com/projects/quesnel-project.
29 Original April 2026 promotional article this page updates (JPMorgan data-center figure, EV unit/tonnage projection, ETF inflow figure, $6B–$30B illustrative valuation math, ~$440M Doubleview neighbour comparison): “Copper’s 8 Million Ton Shortage Is Creating a Once in a Generation Opportunity” — diemarkteheute.com, April 27, 2026. Reconfirm these figures against current third-party sources before republishing.
30 Copper price rally, U.S. tariff hoarding, COMEX stockpile record, CRU surplus-to-balanced revision: “Copper price sets fresh record as US tariff threat wipes out global surplus” — mining.com, accessed September 8, 2026.
31 Freeport-McMoRan share surge, LME copper record, Citigroup price targets, Chile production decline: “Freeport-McMoRan shares surge as copper hits fresh record” — finance.yahoo.com, September 8, 2026.
Praxis
Verweise
Kontakt aufnehmen